


Cách tính giá thành sản phẩm sản xuất: công thức, ví dụ và mẫu Excel
Cách tính giá thành sản phẩm sản xuất từng bước: công thức tổng giá thành, giá thành đơn vị, định mức, sản phẩm dở dang và ví dụ số liệu minh họa.
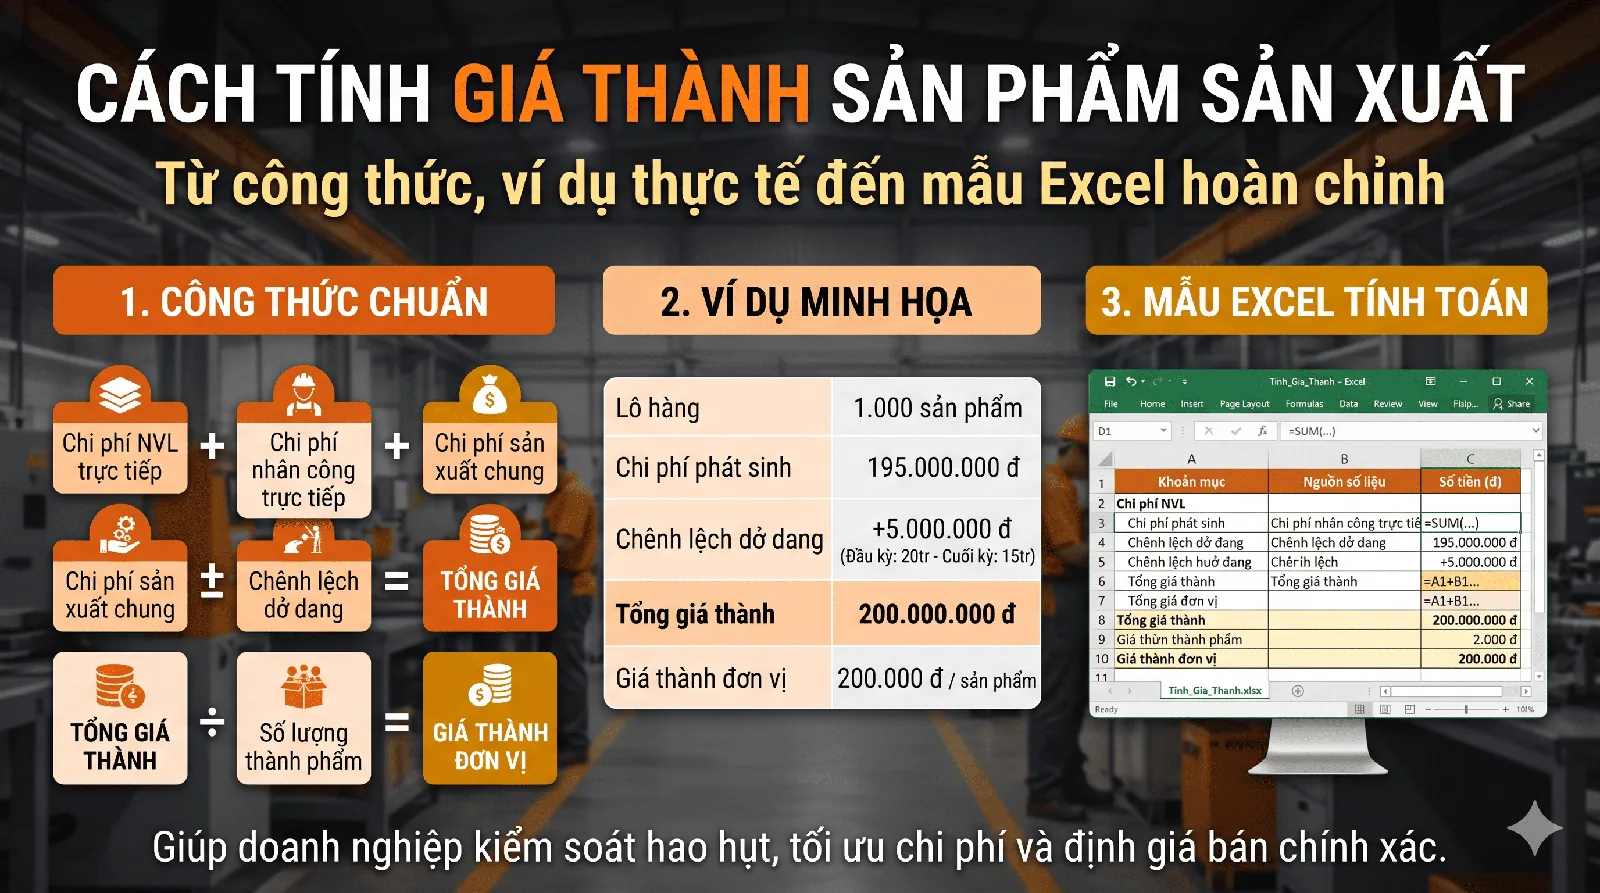
Cách tính giá thành sản phẩm sản xuất gồm hai bước: cộng ba nhóm chi phí, rồi chia cho số thành phẩm. Tổng giá thành = chi phí nguyên vật liệu trực tiếp + chi phí nhân công trực tiếp + chi phí sản xuất chung ± chênh lệch sản phẩm dở dang đầu kỳ và cuối kỳ. Giá thành đơn vị = Tổng giá thành / số lượng sản phẩm hoàn thành.
Tóm tắt nhanh
- Giá thành sản xuất chỉ gồm ba nhóm: nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung. Chi phí bán hàng và quản lý doanh nghiệp không nằm trong đó.
- Phải trừ chi phí sản phẩm dở dang cuối kỳ, nếu không giá thành thành phẩm bị tính cao hơn thực tế.
- Chọn phương pháp theo cách nhà máy nhận đơn: giản đơn, theo đơn hàng hoặc theo định mức.
- Chi phí chung cần một tiêu chí phân bổ cố định, áp dụng nhất quán qua các kỳ.
- Excel đủ dùng khi sản lượng nhỏ, nhưng dễ sai khi dữ liệu kho, lương và đơn hàng nằm ở nhiều file.
Cách tính giá thành sản phẩm sản xuất nhanh nhất là gì?
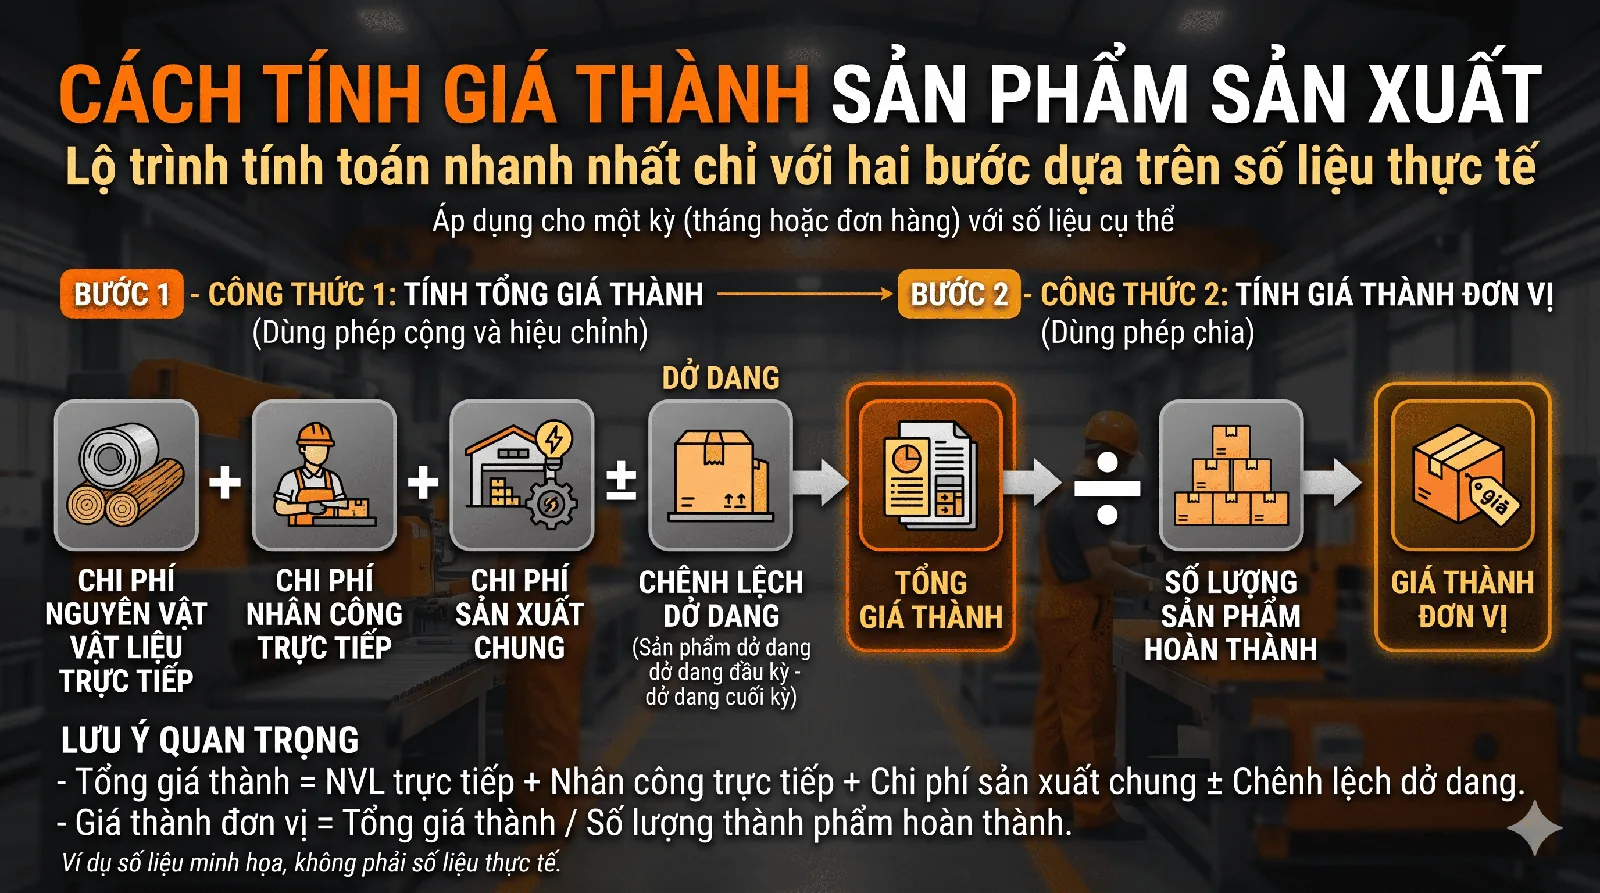
Cách nhanh nhất là dùng đúng hai công thức ở đầu bài và điền số liệu của một kỳ (tháng hoặc một đơn hàng):
- Tổng giá thành = chi phí nguyên vật liệu trực tiếp + chi phí nhân công trực tiếp + chi phí sản xuất chung ± chênh lệch dở dang.
- Giá thành đơn vị = Tổng giá thành / số lượng sản phẩm hoàn thành.
Phần còn lại của bài giải thích từng thành phần, các phương pháp tính, cách xử lý sản phẩm dở dang và một ví dụ có bảng số liệu để bạn làm lại được. Mọi số trong ví dụ là số liệu minh họa, không phải số liệu thực tế.
 Giá thành sản xuất gồm những gì?
Giá thành sản xuất gồm ba nhóm: nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung. Chi phí trực tiếp là khoản truy được thẳng về một sản phẩm hoặc một đơn hàng. Chi phí gián tiếp phục vụ nhiều sản phẩm cùng lúc nên phải phân bổ.
Giá thành sản xuất khác giá vốn và giá bán. Giá thành sản xuất dừng ở cổng xưởng. Giá vốn hàng bán là giá thành của phần đã bán ra. Giá bán còn cộng chi phí bán hàng, quản lý và lợi nhuận mong muốn, nên các chi phí đó không đưa vào giá thành sản xuất.
Thành phần | Bao gồm | Thường thu thập từ |
|---|---|---|
Nguyên vật liệu trực tiếp | Vật liệu chính và vật liệu phụ cấu thành sản phẩm | Phiếu xuất kho theo lệnh sản xuất hoặc đơn hàng |
Nhân công trực tiếp | Lương công nhân trực tiếp làm ra sản phẩm và các khoản trích theo lương | Bảng chấm công, bảng lương theo tổ hoặc theo lệnh |
Chi phí sản xuất chung | Khấu hao máy móc, điện nước xưởng, lương quản đốc, vật tư phân xưởng | Hóa đơn, bảng khấu hao, bảng lương quản lý xưởng, rồi phân bổ |
Nguyên vật liệu trực tiếp
Đây là vật liệu nằm lại trong sản phẩm. Ví dụ: gỗ và ốc vít trong ghế gỗ, bột và đường trong bánh đóng gói, thép tấm trong chi tiết cơ khí. Vật liệu phụ như sơn, keo cũng tính vào nếu chúng cấu thành sản phẩm.
Nhân công trực tiếp
Là tiền lương của người trực tiếp vận hành máy hoặc lắp ráp, cộng các khoản trích theo lương. Ví dụ: thợ cắt, thợ lắp ráp, thợ sơn. Lương thủ kho hay kế toán không thuộc nhóm này.
Chi phí sản xuất chung
Là mọi chi phí phát sinh ở xưởng nhưng không truy thẳng được về một sản phẩm. Ví dụ: khấu hao máy cắt, tiền điện nước xưởng, lương quản đốc, găng tay và dầu bôi trơn của phân xưởng.
Định mức nguyên vật liệu là gì và vì sao cần có?
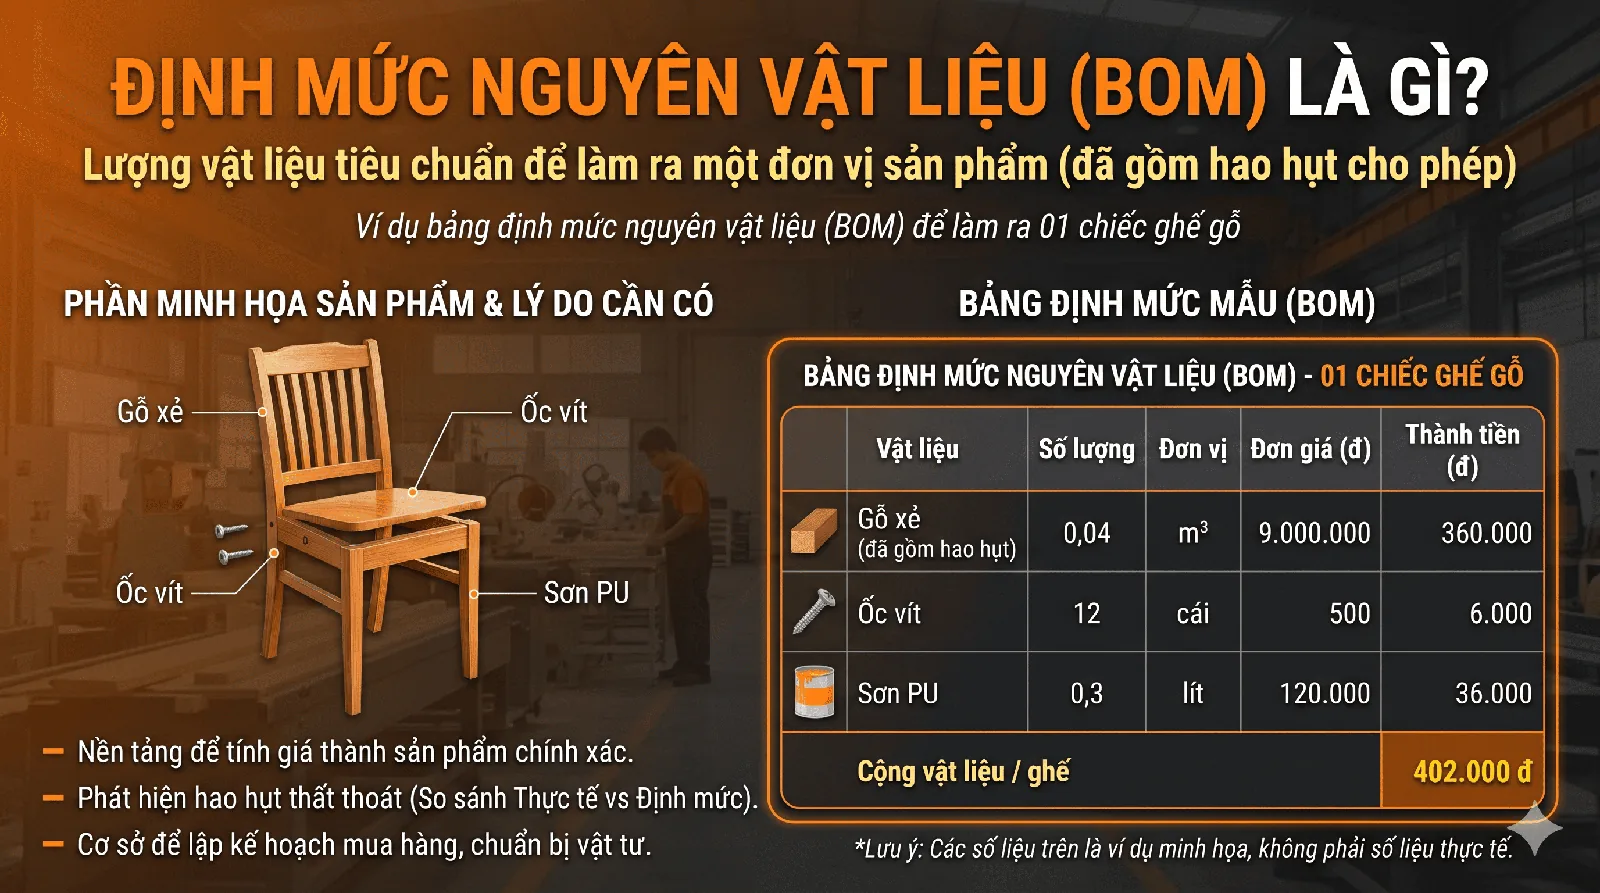
Định mức nguyên vật liệu là lượng vật liệu tiêu chuẩn để làm ra một đơn vị sản phẩm, đã gồm mức hao hụt chấp nhận được. Bảng liệt kê các định mức này gọi là bảng định mức (BOM, bill of materials).
Ví dụ minh họa cho một chiếc ghế gỗ (số liệu minh họa):
Vật liệu | Số lượng | Đơn vị | Đơn giá (đ) | Thành tiền (đ) |
|---|---|---|---|---|
Gỗ xẻ (đã gồm hao hụt) | 0,04 | m³ | 9.000.000 | 360.000 |
Ốc vít | 12 | cái | 500 | 6.000 |
Sơn PU | 0,3 | lít | 120.000 | 36.000 |
Cộng vật liệu / ghế | 402.000 |
Định mức là nền để tính giá thành theo định mức. Nó cũng giúp phát hiện hao hụt: nếu vật liệu xuất thực tế luôn vượt định mức, bạn biết cần kiểm tra khâu nào.
 Các phương pháp tính giá thành sản xuất
Có ba phương pháp tính giá thành sản xuất phổ biến. Chúng khác nhau ở chỗ gom chi phí theo sản phẩm, theo đơn hàng hay so với mức tiêu chuẩn.
Phương pháp | Khi nào dùng | Điểm mạnh | Hạn chế |
|---|---|---|---|
Giản đơn | Một sản phẩm hoặc quy trình liên tục (xi măng, nước đá) | Dễ làm, ít sổ sách | Không phù hợp khi nhiều loại sản phẩm |
Theo đơn hàng | Sản xuất theo yêu cầu (nội thất, cơ khí) | Biết lãi lỗ từng đơn | Cần theo dõi chi phí riêng cho mỗi đơn |
Theo định mức | Sản phẩm chuẩn, BOM ổn định | So được thực tế với tiêu chuẩn | Cần xây và cập nhật định mức |
Phương pháp giản đơn
Gom toàn bộ chi phí của kỳ rồi chia cho sản lượng. Công thức: giá thành đơn vị = (dở dang đầu kỳ + chi phí phát sinh − dở dang cuối kỳ) / số lượng hoàn thành. Phù hợp khi nhà máy chỉ làm một loại sản phẩm hoặc dây chuyền liên tục.
Phương pháp theo đơn hàng
Mỗi đơn hàng có một phiếu tính giá thành riêng. Chi phí trực tiếp ghi thẳng vào đơn, chi phí chung phân bổ theo tiêu chí đã chọn. Công thức: giá thành đơn hàng = NVL trực tiếp + nhân công trực tiếp + chi phí chung phân bổ cho đơn đó; giá thành đơn vị = giá thành đơn hàng / số lượng trong đơn.
Tính giá thành theo định mức
Bạn tính giá thành tiêu chuẩn từ định mức, rồi đối chiếu với chi phí thực tế. Công thức: giá thành thực tế = giá thành định mức ± chênh lệch do thay đổi định mức ± chênh lệch do thoát ly định mức. Phương pháp này mạnh nhất khi sản phẩm lặp lại và BOM ổn định.
Quy tắc chọn nhanh: nhận đơn theo yêu cầu từng khách thì dùng phương pháp theo đơn hàng; sản xuất hàng chuẩn theo kế hoạch thì dùng định mức; chỉ có một sản phẩm chạy liên tục thì dùng giản đơn. Nhiều nhà máy kết hợp hai phương pháp.
Công thức tính giá thành đơn vị sản phẩm
Công thức tính giá thành đơn vị sản phẩm là: Giá thành đơn vị = Tổng giá thành / số lượng sản phẩm hoàn thành. Khi có sản phẩm dở dang, tổng giá thành được tính là:
Tổng giá thành = chi phí dở dang đầu kỳ + chi phí phát sinh trong kỳ − chi phí dở dang cuối kỳ.
Chi phí sản xuất chung là khoản duy nhất phải phân bổ. Các tiêu chí thường dùng:
- Giờ công lao động trực tiếp: hợp với xưởng làm thủ công.
- Giờ máy: hợp với xưởng chạy nhiều máy.
- Chi phí nhân công trực tiếp: đơn giản, dễ lấy số liệu.
Hãy chọn một tiêu chí gần với cách xưởng tiêu tốn nguồn lực nhất và áp dụng nhất quán qua các kỳ. Đổi tiêu chí giữa chừng làm giá thành các kỳ không so sánh được.
Hạch toán chi phí sản xuất dở dang như thế nào?
Sản phẩm dở dang là sản phẩm đã tiêu tốn chi phí nhưng chưa hoàn thành cuối kỳ. Hạch toán chi phí sản xuất dở dang nghĩa là xác định phần chi phí nằm trong số này để trừ khỏi giá thành thành phẩm. Bỏ qua nó, chi phí của hàng chưa xong bị dồn vào thành phẩm và đẩy giá thành lên.
Ba cách đánh giá dở dang thường gặp:
- Theo nguyên vật liệu chính: chỉ tính phần vật liệu chính nằm trong dở dang. Hợp khi vật liệu chiếm tỷ trọng lớn và đưa vào từ đầu quy trình.
- Theo sản lượng hoàn thành tương đương: quy dở dang về số thành phẩm tương đương theo mức độ hoàn thành, rồi phân bổ chi phí chế biến theo đó.
- Theo định mức: dùng chi phí định mức của từng công đoạn đã hoàn thành.
Ví dụ minh họa: kỳ này có 1.000 sản phẩm hoàn thành và 200 sản phẩm dở dang, vật liệu chính đưa vào từ đầu, tổng vật liệu chính phát sinh 120.000.000 đ, không có dở dang đầu kỳ. Vật liệu mỗi đơn vị = 120.000.000 / (1.000 + 200) = 100.000 đ. Dở dang chứa vật liệu: 200 × 100.000 = 20.000.000 đ. Thành phẩm chứa: 1.000 × 100.000 = 100.000.000 đ. Nếu bỏ qua dở dang, vật liệu mỗi thành phẩm bị tính 120.000 đ, cao hơn 20.000 đ.
Ví dụ tính giá thành cho một sản phẩm cụ thể
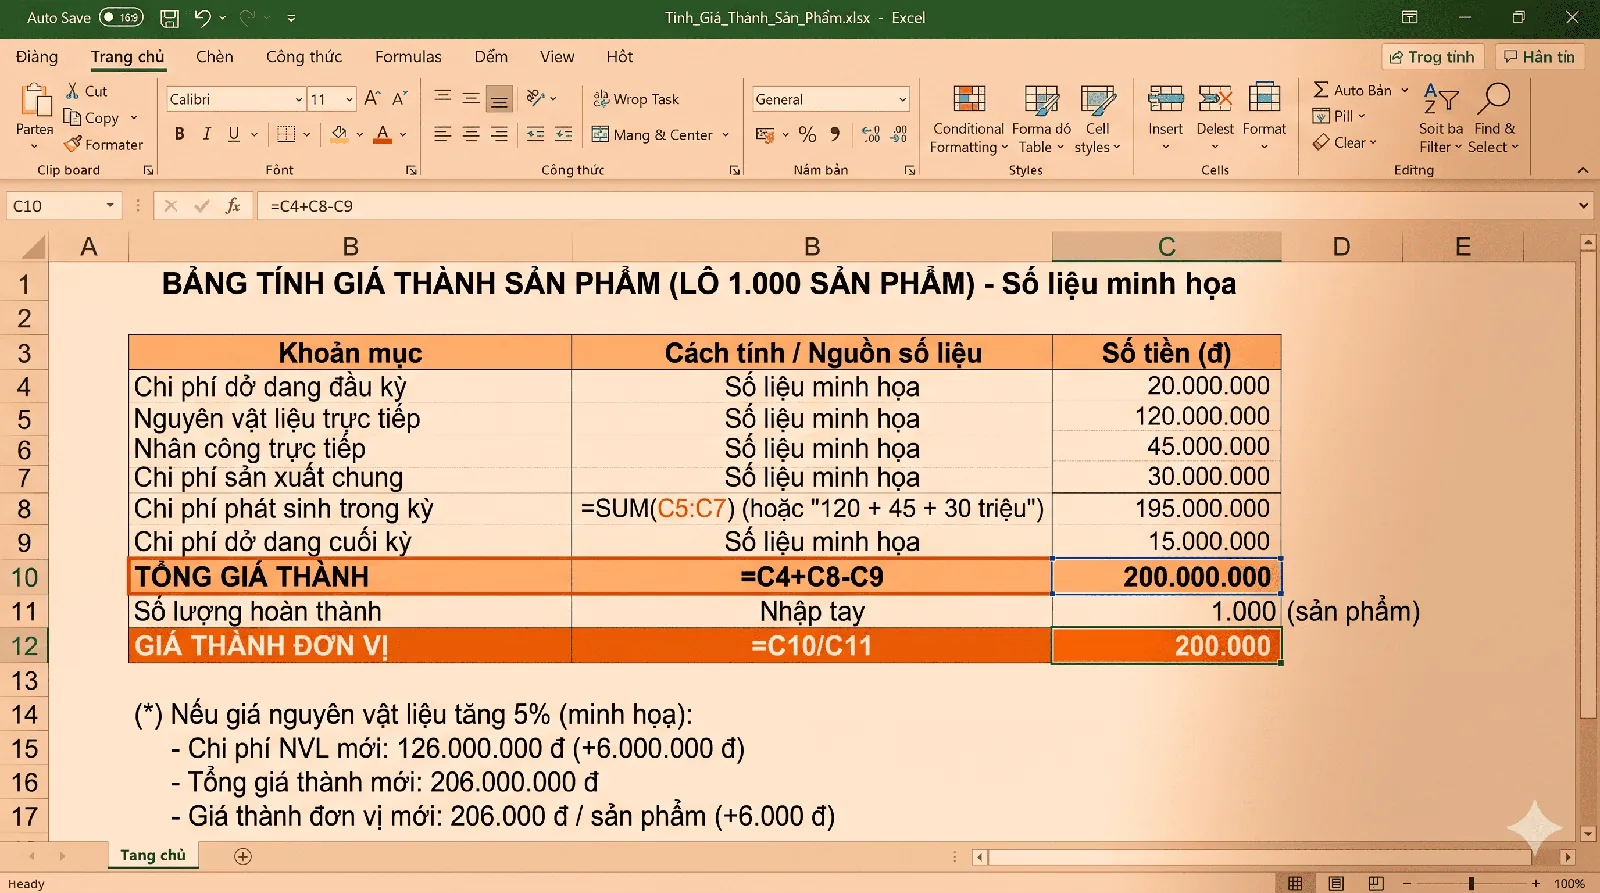
Ví dụ dưới đây áp dụng cách tính giá thành sản phẩm sản xuất cho một lô 1.000 sản phẩm. Toàn bộ là số liệu minh họa, không phải số liệu thực tế.
Khoản mục | Cách tính | Số tiền (đ) |
|---|---|---|
Chi phí dở dang đầu kỳ | Số liệu minh họa | 20.000.000 |
Nguyên vật liệu trực tiếp | Số liệu minh họa | 120.000.000 |
Nhân công trực tiếp | Số liệu minh họa | 45.000.000 |
Chi phí sản xuất chung | Số liệu minh họa | 30.000.000 |
Chi phí phát sinh trong kỳ | 120 + 45 + 30 (triệu) | 195.000.000 |
Chi phí dở dang cuối kỳ | Số liệu minh họa | 15.000.000 |
Tổng giá thành | 20 + 195 − 15 (triệu) | 200.000.000 |
Số lượng hoàn thành | 1.000 sản phẩm | |
Giá thành đơn vị | 200.000.000 / 1.000 | 200.000 |
Nếu giá nguyên vật liệu tăng 5% (chỉ để minh họa): vật liệu tăng 120.000.000 × 5% = 6.000.000 đ. Giữ các khoản khác không đổi, tổng giá thành thành 206.000.000 đ và giá thành đơn vị thành 206.000 đ, tức tăng 6.000 đ mỗi sản phẩm.
Bạn có thể tự dựng bảng tính Excel theo bố cục sau (chép từng dòng vào một bảng tính trống):
Cột A: Khoản mục | Cột B: Nguồn số liệu | Cột C: Công thức ô |
|---|---|---|
Dở dang đầu kỳ | Cuối kỳ trước | Nhập tay |
NVL trực tiếp | Phiếu xuất kho | Nhập tay hoặc SUM |
Nhân công trực tiếp | Bảng lương | Nhập tay hoặc SUM |
Chi phí chung | Hóa đơn, khấu hao | Nhập tay hoặc SUM |
Dở dang cuối kỳ | Kiểm kê xưởng | Nhập tay |
Tổng giá thành | Đầu kỳ + NVL + nhân công + chung − cuối kỳ | |
Giá thành đơn vị | Tổng giá thành / số lượng hoàn thành |
 Sai sót thường gặp khi tính giá thành bằng Excel
Excel dùng tốt khi sản lượng và số mã hàng còn ít. Nó khó kiểm soát khi nhiều người nhập, nhiều đơn hàng chạy song song và dữ liệu kho, lương nằm ở các file khác nhau.
- Nhập lại số liệu từ kho và bảng lương: dễ lệch số. Cách giảm rủi ro: chỉ lấy số từ một báo cáo xuất kho và một bảng lương đã chốt, ghi rõ nguồn trong cột bên cạnh.
- Bỏ sót hoặc phân bổ tùy tiện chi phí chung: giá thành thiếu hoặc không so sánh được giữa các kỳ. Cách giảm rủi ro: lập danh sách khoản chi phí chung cố định và chốt một tiêu chí phân bổ.
- Không cập nhật giá vật liệu theo từng lô nhập: giá thành lệch khi giá biến động. Cách giảm rủi ro: ghi rõ phương pháp tính giá xuất kho đang dùng và cập nhật mỗi lần nhập hàng.
- Không theo dõi dở dang cuối kỳ: giá thành thành phẩm bị đội lên. Cách giảm rủi ro: kiểm kê xưởng cuối kỳ và ghi số lượng cùng mức độ hoàn thành.
- Công thức bị sửa hoặc xóa nhầm: kết quả sai mà không ai biết. Cách giảm rủi ro: khóa các ô công thức và giữ một bản gốc chưa nhập số.
- Mỗi đơn hàng một file riêng: khó tổng hợp, dễ trùng hoặc sót. Cách giảm rủi ro: dùng chung một mẫu, một thư mục và quy tắc đặt tên thống nhất.
Tự động hóa tính giá thành với OneXEOS Sản xuất và Kế toán
Phần lớn sai sót ở trên đến từ việc nhập lại cùng một số liệu ở nhiều nơi. Nếu dữ liệu sản xuất chảy thẳng sang kế toán, bạn bớt bước nhập tay và có một nguồn số liệu duy nhất.
Với ứng dụng OneXEOS Sản xuất, bạn quản lý định mức, lệnh sản xuất và xuất nhập vật tư. Phân hệ Kế toán của OneXEOS là nơi chi phí được ghi nhận và báo cáo. Xem tổng quan tại giải pháp OneXEOS cho doanh nghiệp sản xuất.
Nếu bạn làm ở quán ăn hoặc nhà hàng, hãy đọc cách tính giá vốn món ăn cho quán ăn, nhà hàng.
Xem cách OneXEOS Sản xuất giúp theo dõi chi phí và giá thành trên một hệ thống
Câu hỏi thường gặp về giá thành sản xuất
Giá thành sản xuất khác giá vốn hàng bán thế nào?
Giá thành sản xuất là chi phí để làm ra sản phẩm, gồm nguyên vật liệu, nhân công và chi phí chung. Giá vốn hàng bán là phần giá thành của những sản phẩm đã bán trong kỳ. Hàng còn tồn kho vẫn mang giá thành nhưng chưa vào giá vốn.
Có nên tính giá thành theo định mức hay theo thực tế?
Hai cách bổ sung cho nhau. Giá thành thực tế cho biết bạn đã tốn bao nhiêu. Giá thành theo định mức cho biết lẽ ra nên tốn bao nhiêu, nên giúp phát hiện hao hụt. Nếu sản phẩm lặp lại và có BOM ổn định, hãy dùng định mức làm chuẩn rồi đối chiếu với thực tế.
Chi phí sản xuất chung nên phân bổ theo tiêu chí nào?
Chọn tiêu chí phản ánh đúng cách xưởng dùng nguồn lực: giờ công trực tiếp cho xưởng thủ công, giờ máy cho xưởng nhiều máy, hoặc chi phí nhân công trực tiếp nếu cần đơn giản. Quan trọng nhất là chọn một tiêu chí và dùng nhất quán qua các kỳ.
Bao lâu nên tính giá thành một lần?
Thông thường tính theo tháng hoặc khi kết thúc từng đơn hàng. Nếu sản xuất theo đơn, nên tính ngay khi đơn hoàn thành để biết lãi lỗ kịp thời. Kỳ tính cần cố định để các số liệu so sánh được với nhau. Quy định cụ thể về kỳ tính giá thành.
________________________________________
ONEXEOS - Hệ điều hành doanh nghiệp
 Website: www.onexeos.com
 Hotline: 0986 935 251
 Email: hello@onexeos.com
 Địa chỉ: M4-21, Đường M4 Khu biệt thự Manhattan, Vinhomes Grand Park, p.Long Bình, TP.HCM

